Jag och vår industrianalytiker Johan Agneman besökte nyligen Milano och träffade management för 16 småbolag. Det var en väldigt intressant resa som gav oss en god förståelse för hur dessa personer leder bolagen, som ofta är marknadsledaren i sin bransch, framåt. Den norra delen av Italien är lite unik i den bemärkelsen att området ofta är en plats för nischade industribolag med en monopolliknande position. Många av dessa bolag är ledande globalt i sin nisch, med en marknadsandel på 30-40 % (ibland över 80 %), men är helt okända för de flesta investerare.
Nischprodukter och 65 % marknadsandel
Norra Italien är hemvist för den globala ledaren inom bland annat elektroniska crimp-verktyg och anslutningsprodukter, Cembre S.P.A. Deras nischprodukter är bland annat inriktade mot järnväg och specifika industriapplikationer.
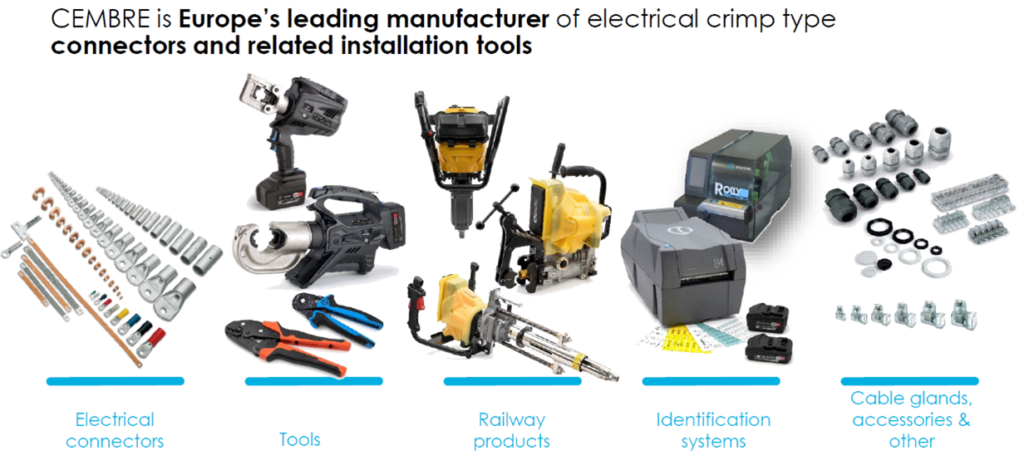
Bild: Cembres produktområden[1]
Cembre har en fin historik av att skapa värde, ledda av bolagets nästa största ägare, Giovanni Rosani som äger 17,4 % av aktierna. Bolaget är ledande i Italien med en marknadsandel på 65 %. Med den starka positionen medföljer pricing power som gjort att Cembre kontinuerligt kunnat förbättra sin EBITDA-marginal till att idag vara fina 30 %. Blickar vi framåt så tittar bolaget på att expandera till Tyskland och USA. Marknader som ska ta bolagets tillväxtresa till nästa nivå. Sammantaget har aktien i detta välskötta bolag haft en imponerande CAGR på 14,6 % under perioden 2003-2023.
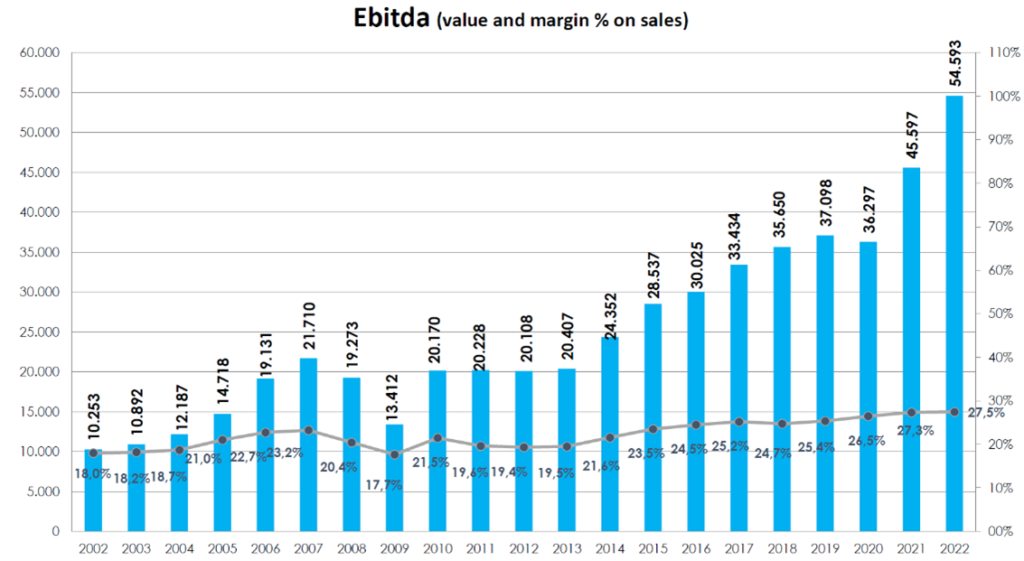
Bild: Bolagets EBITDA och EBITDA-marginal 2002-2022. [1]
Järnvägsunderhåll i Europa och USA – Ett dolt monopol
Ordet järnväg får det troligtvis inte att vattnas i munnen hos investerarkollektivet. En generellt kapitalintensiv verksamhet med låga marginaler är inte något som lockar. Det finns dock undantag. Det italienska bolaget Salcef har bevisat att det faktiskt går att ha bra marginaler och fint kassaflöde genom att ”bara” underhålla järnvägar runt om i Europa (främst Tyskland samt Italien) och USA.
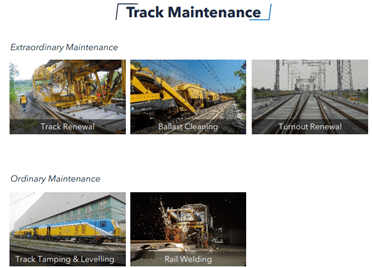
Bild: Salcefs produktområden. [2]
Salcef rengör framförallt stenkrossen mellan rälsen, lagar befintlig räls eller förnyar den samma. Det fina med bolagets affärsmodell är att man i princip har monopol tack vare väldigt höga inträdesbarriärer. För att vara konkurrenskraftig i branschen måste du spendera hundratals miljoner dollar på att utveckla avancerade maskiner som tar flera år att färdigställa, och när du väl gjort detta så är det inte säkert att du vinner kundkontrakten. Du står i så fall utan kunder med väldigt stora investeringar.
Detta betyder i sin tur att den aktör som har de befintliga kontrakten förmodligen kommer fortsätta att vinna dessa framöver. Salcef har "försvarat" vissa av sina kontrakt i över 70 år. Affären är alltså väldigt sticky och otroligt svår att konkurrera om, vilket ger fina marginaler och bra kassaflöde. Under bolagets första nio månader 2023 växte omsättningen 32 % organiskt med 20 % i EBITDA-marginal.
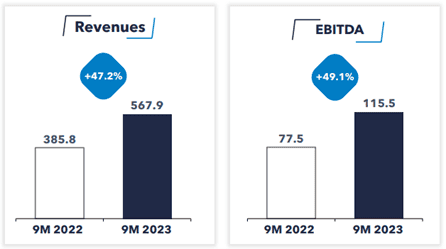
Bild: Salcef omsättning- samt EBITDA-tillväxt [2].
Tittar vi framåt så ser bolagets outlook stark ut. Italien, Tyskland och USA kommer satsa 100-tals miljarder på att uppgradera och bygga ut järnvägsnätet. Salcef borde ha möjlighet att konsolidera marknaden genom förvärv. Framförallt då det är svårt att växa organiskt på nya marknader, eftersom den tidigare nämnda lokala monopolsituationen, också gäller bolagets konkurrenter.
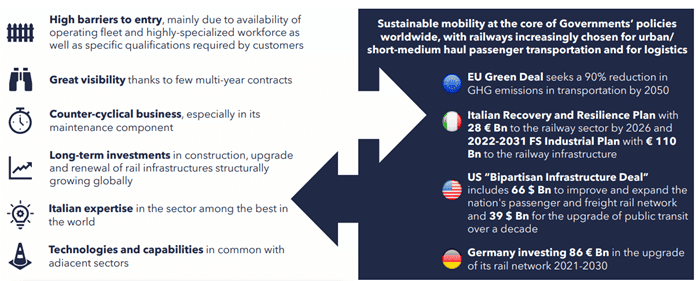
Bild: Makrotrender som stödjer utbyggnad och underhåll av järnvägsnätet. [2]
Dessa bolag är två av flera exempel på spännande italienska småbolag. Som alltid måste du dock göra din hemläxa, besöka bolagen och ledningen samt sätta dig in i verksamheten på djupet. Jag ser fram emot fler intressanta bolagsresor under våren. Man vet aldrig när nästa bolag av yppersta kvalitet dyker upp.
Cembre eller Salcef är ej innehav i någon av Coeli Globals fonder.
[1] https://www.cembre.com/en/events-and-presentations. “RESULTS OF THE FIRST NINE MONTHS OF 2023”
[2] https://www.salcef.com/wp-content/uploads/2024/01/2024-01-24_Mediobanca-MidCap-Conference_Salcef-Group-Presentation.pdf
Viktig information. Denna information är avsedd som marknadsföring. Fondens prospekt, faktablad och årsberättelse finns att tillgå på coeli.se och rekommenderas att läsas innan beslut att investera i den aktuella fonden. Prospektet och årsberättelsen finns på engelska och fondens faktablad finns bland annat på svenska och engelska. En sammanfattning av dina rättigheter som investerare i fonden finns tillgängligt på https://coeli.se/finansiell-och-legal-information/
Historisk avkastning är ingen garanti för framtida avkastning. En investering i fonder kan både öka och minska i värde. Det är inte säkert att du får tillbaka det investerade kapitalet.