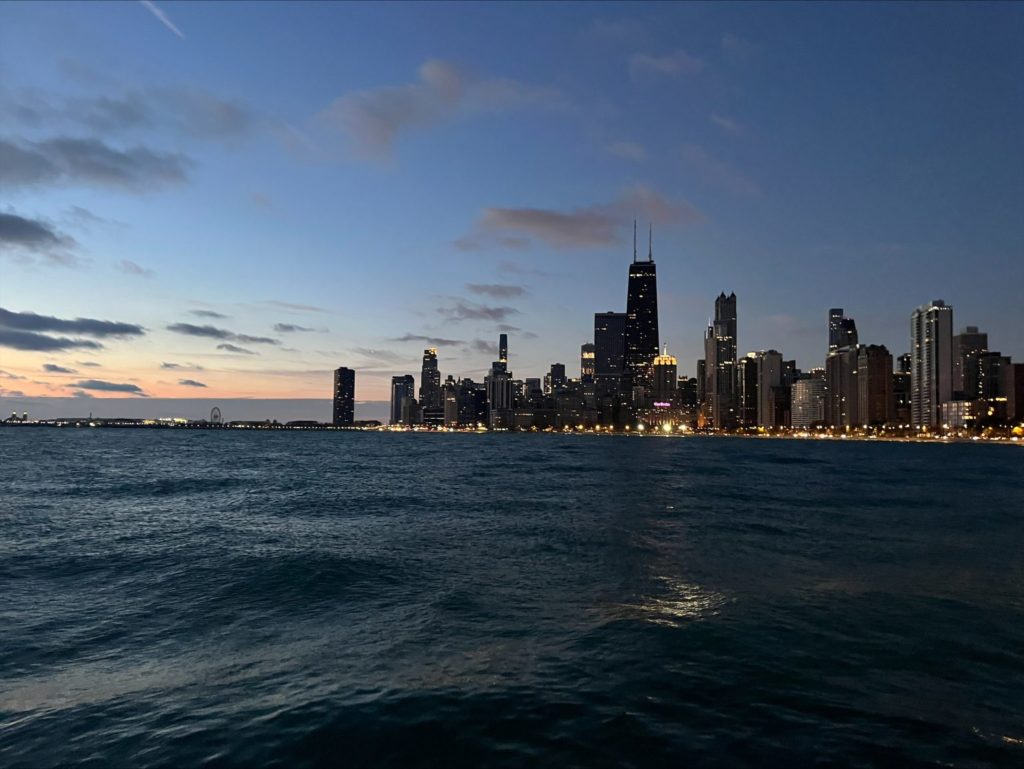
För ett par veckor sedan besökte jag Bairds årliga industrikonferens i Chicago. Det blev många intressanta möten och diskussioner med befintliga samt potentiella innehav. Överlag har 2023 varit ett väldigt starkt år för amerikansk industri men det mesta tyder på att 2024 blir svagare. Nedan har jag listat några av de teman som diskuterades frekvent under konferensen.
Konjunkturen
Konjunkturen börjar rulla över efter ett par väldigt starka år med rekordstora orderböcker och kraftiga prisökningar. En allt svagare konsument börjar synas i orderingången hos bolag med mer räntekänsliga slutmarknader. Bilden är dock tudelad, då stora offentliga och privata investeringar i infrastruktur, energi samt tillverkningskapacitet gynnar bolag med exponering mot detta.
Orderböckerna
Flera bolag inledde 2023 med rekordstora orderböcker till följd av stark efterfrågan post-pandemin, samtidigt som utbudet begränsats på grund av problem i leverantörskedjorna. Under 2023 har problemen i leverantörskedjorna minskat vilket har gjort att bolagen kunnat exekvera på sina stora orderböcker. Således har de kunnat rapportera rekordomsättning trots en svagare underliggande efterfrågan. Orderböckerna har under året normaliserats vilket innebär att omsättningsutvecklingen under 2024 kommer vara mer beroende av den underliggande efterfrågan.
Prishöjningarna
Effekten av de kraftiga prishöjningar som genomfördes brett under 2022 börjar ebba ut. Många bolag har under de senaste åren haft en organisk tillväxt långt över sitt historiska snitt, mycket tack vare prishöjningar. I vissa fall har prishöjningarna till och med dolt en negativ volymutveckling. Den senaste tiden, med en lägre inflation och en alltmer pressad slutkonsument, har bolagen fått det svårare att höja priserna. Under 2024 förväntas priseffekten i de flesta fall vara begränsad och i vissa fall negativ.
Marginalerna
Precis som den organiska tillväxten, har marginalerna för många bolag det senaste året varit långt över historiska snittet. Detta som en följd av rekordstora orderböcker, som har bidragit till hög effektivitet och kapacitetsutnyttjande i produktionen samt kraftiga prishöjningar som mer än väl kompenserat för kostandsinflationen. Med normaliserade orderböcker, och således kortare visibilitet, finns det risk att effektiviteten i produktionen minskar. Samtidigt som bolagen får det allt svårare att kompensera sig för högre löne- och andra insatskostnader.
Oavsett konjunkturläge vill vi äga bolag med stark underliggande tillväxt och pricing power. Under konferensen träffade jag bland annat tre bolag vi äger i Coeli Global Small Cap Select, som alla har dessa egenskaper.
Comfort Systems
Ett installationsbolag inom mekanik och el. Det verkar genom 42 enheter i 128 städer över hela USA. Cirka 50 % av intäkterna kommer från nybyggnation. Resterande 50 % kommer från renoveringar, utbyggnad, underhåll och reparation av befintliga byggnader. Comfort Systems är ett av de ledande installationsbolagen på den mycket fragmenterade amerikanska marknaden. De arbetar aktiv med att konsolidera industrin och cirka 2/3 av dess omsättningstillväxt under de senaste tio åren kommer från förvärv. Comfort Systems är en tydlig vinnare på att alltmer tillverkningskapacitet flyttar ”hem” (s.k. reshoring). Bolaget menar att denna trend befinner sig i sin linda, samtidigt som det råder brist på erfarna installatörer. Detta har satt Comfort Systems i en väldigt god förhandlingsposition gentemot sina kunder. Bolagets orderböcker är på rekordnivåer och de är mycket selektiva med vilka kunder de väljer att samarbeta med samt vilka projekt man väljer att buda på.
Eagle Materials
Ett USA-baserat företag inom byggnadsmaterial. De verkar huvudsakligen inom två segment, cement och gipsskivor. Bolaget har en marknadsandel på cirka 7-10 % av USA:s totala kapacitet inom respektive segment. Viktiga slutmarknader är infrastruktur, bostadshus och kommersiella byggnader. Båda deras segment kännetecknas av ett begränsat utbud (ingen ny kapacitet har tillkommit på över ett decennium), lokala monopol (lågt värde i förhållande till vikt gör långväga transporter olönsamma) och konsolidering (några få stora aktörer). Dessa marknadsegenskaper ger de etablerade aktörerna en väldigt stark pricing power. Eagle Materials är ett integrerat företag som kontrollerar sina viktigaste insatskostnader vilket har givit dem en kostnadsfördel gentemot konkurrenterna. Som ett resultat av ovannämnda egenskaper har Eagle Materials levererat stark tillväxt (VPA-tillväxt >25 % per år de senaste tio åren), höga marginaler (EBIT-marginal nära 30 % och FCF-marginal nära 20 %) och en ledande lönsamhet (ROE nära 40%). Vinst per aktie växer genom prisökningar, värdeskapande förvärv och stora återköpsprogram.
Modine Manufacturing
Bolaget designar och tillverkar komponenter samt produkter för värmehantering till en rad olika applikationer. Segmentet Climate Solutions tillverkar produkter för värme, ventilation, luftkonditionering och kyla (HVAC & Refrigeration) i hus och kommersiella byggnader samt kylningslösningar för datacenter. Segmentet Performance Technologies tillverkar värmeväxlare till olika typer av fordon. Modine är ett globalt företag som sysselsätter mer än 11 000 anställda vid sina 36 fabriker i Nordamerika, Sydamerika, Europa och Asien. Bolaget har under de senaste åren genomgått en transformation. De har sålt ut och stängt ner olönsamma delar och fokuserat sin verksamhet på snabbväxande samt mer lönsamma nischmarknader såsom datacenter, elbilar och värmepumpar. Modine menar på att de är halvvägs genom sin transformering och förväntar sig ytterligare marginalförbättringar från produktmix och produktionsoptimering.
Som ni säkert känner till är det väldigt viktigt för oss att träffa de bolag vi är investerade i, eller bolag som kan bli potentiella investeringar framöver. Industrikonferenser likt denna är ett effektivt sätt för oss att träffa en mängd bolag under en relativt kort tidsperiod.
VIKTIG INFORMATION. Denna information är avsedd som marknadsföring. Fondens prospekt, faktablad och årsberättelse finns att tillgå på coeli.se och rekommenderas att läsas innan beslut att investera i den aktuella fonden. Prospektet och årsberättelsen finns på engelska och fondens faktablad finns bland annat på svenska och engelska. En sammanfattning av dina rättigheter som investerare i fonden finns tillgängligt på https://coeli.se/finansiell-och-legal-information/.
Historisk avkastning är ingen garanti för framtida avkastning. En investering i fonder kan både öka och minska i värde. Det är inte säkert att du får tillbaka det investerade kapitalet.